
【内容先容】本文为国金证券首席策略官、副长处牟一凌2026年3月12日在国金证券2026年春季策略会上的演讲全文。主要考虑不雅点基于国金策略团队2026年A股春季策略瞻望评释《重返实在》,干系东谈主:牟一凌/王况炜/方智勇/吴晓明/纪博文/梅锴/吴慧敏/季宏坤。
演讲全文
诸君投资者,各人早上好。我将用有限的20分钟,谈一下咱们关于畴昔一段时期的看法,当下商场走势许多都在咱们年度策略预料的旅途下,咱们基于此再作一些拓展的念念考。
— AI的重塑与核心矛盾转念 —
第一个,咱们先讲一个问题,其实在前年(2025年)年底的时候,商场有相等多的争论,便是AI到底有莫得泡沫。一个季度后,产业上咱们莫得看到AI投资停驻脚步,关联词商场的变化已经天翻地覆,就算AI投资还在赓续鼓动,这个商场的干线已经不再是科技了。这一切都适合咱们在年度策略《全国的中国》中的判断。你会发现其实好意思股本年1-2月份涨得最佳的行业反而是动力、材料以及公用行状等,这和中国投资者2022年后熟谙的红利、解放现款流策略如出一辙。
咱们来看一下这中间到底发生了什么。在昔时一段时期,总共东谈主当他说看空好意思国经济的时候,依据都是消费数据、服务数据,好意思国的消费者信心指数已经是昔时十年核心里面最低的水平;而好意思国经济的多头,都会给出投资干系的数据行为依据。这种割裂是比较少有的。咱们会发现大的企业,在多半地禁受AI,同期非农服务里面一些高附加值的行业,比如信息、金融等高价值量的服务业,昔时一段时期它们的服务东谈主数都在变差,薪资增速也在变差,大企业在篡夺小企业的份额,在拿掉职工的职责,软件服务业在被颠覆。这种气候,其实便是前年凯西·伍德(木头姐)说的,AI的愚弄便是裁汰好意思国社会过高的成本,亦然好意思联储提名主席凯文沃什口中AI将裁汰通胀的场景。这两个好意思好的判断在出现,但经济和商场驱动意志到了好意思好的代价:好意思国线上服务业、广义的服务业的通缩已经驱动,它在多半的裁人,导致薪资下降,导致消费不畅。但另外一侧是什么呢,咱们看底下最右边的图表,不错看到当咱们剔除它的住宅和AI干系的分项,这条黄色的线在昔时的两年一直是比较差的。这是各人平淡讲的,唯独东谈主工智能在投资,好意思国的其他投资都很差。限度你发现其实在前年四季度,这条线也驱动拐头朝上了。
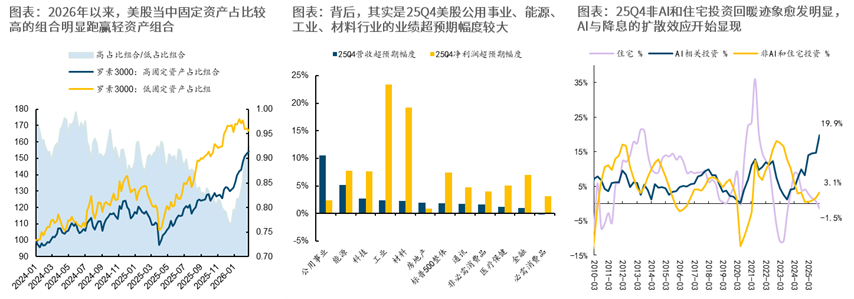
自然,灵敏的东谈主就会说,燃气轮机机详情也在这里面,自然它不属于信息时间服务业,关联词它详情是被AI拉动的。关联词我给各人举个例子,比如说在今天你以为中国事不是应该剔除新动力的影响再去看中国的经济,你会发现其实已经剔除不掉了。当一个产业变得越来越大,从一个主题投资变成产业趋势,再变成宏不雅变量之后,它便是经济的一部分。各人可爱看经济的周期,自然经济周期里面的量总在月盈则亏,关联词里面的质是不同的,每一轮的产业是不同的。因为成本下降,因为谁也弗成输掉的来往,AI投资还在赓续,自己带来了通缩效应,为利率下降创造了要求,而利率的下降自己,又为投资进一步推动创造要求,这是一个投资走强+消费走弱的轮回。其实这小数在前年四季度的时候,咱们就反复跟各人讲,咱们的核心不是争论AI有莫得泡沫,而是当这个产业变成一个宏不雅变量之后,受益的或者受损的是谁,不同阶段核心矛盾是什么。其实你发现好意思国的用电量或是发电量的增速持续比GDP快,好意思国的电网投资计议已经启动。
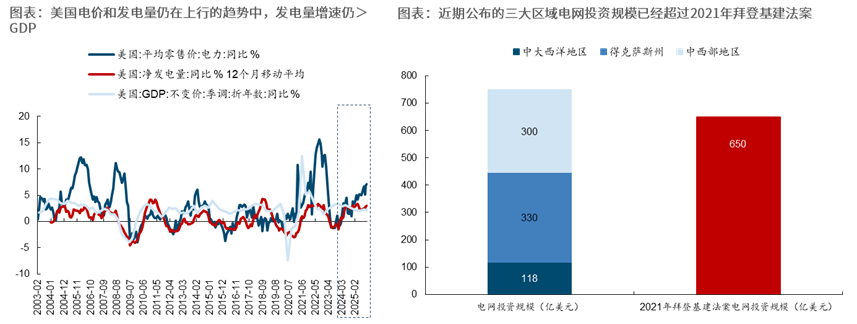
目下也存在这样的一个悖论,其实到目下为止总共跟AI干系的老本开支都在赓续,关联词为什么老本商场在许多科技股上不订价呢?其实你看好意思股大企业的盈利举座还在往上,增速略有放缓,但中小企业的盈利已经驱动不行了。其实目下AI产业发展的特征更多的是一个切蛋糕的经由,切蛋糕是有极度的。于是商场转而温雅产业上的紧缺神志。
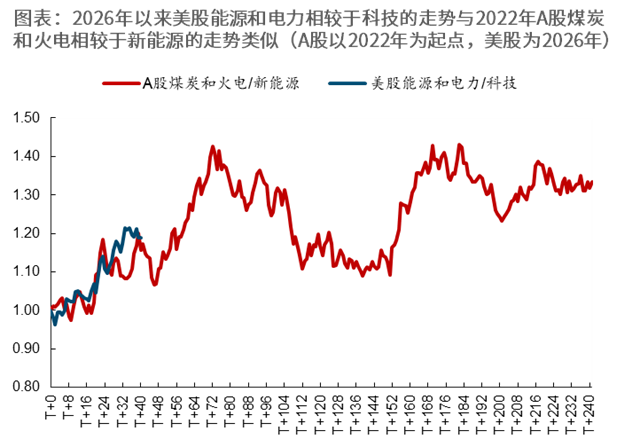
2022年以来中国的新动力的投资还在赓续,各人是还在方滋未艾地进行,关联词终末的契机给到谁呢?不再是新动力,反而是煤炭、火电,而煤炭和火电什么时候终结的?其实是在2024年的三季度,即当你看到新动力不行之后。那时,你问我新动力带来的投资契机持续到什么时候,我以为上一轮持续到了2024年3季度;雷同的,你目下问我AI产业链举座如何看,我很难申诉你。要道在于,你认不以为其实AI当下是电力,是有色金属。要是咱们再把2022年以来,煤炭和火电相干于新动力的走势,跟目下好意思国的动力股和电力公司相干于科技股的走势进行对比,你会发现从2026年驱动其实是简直一致的。
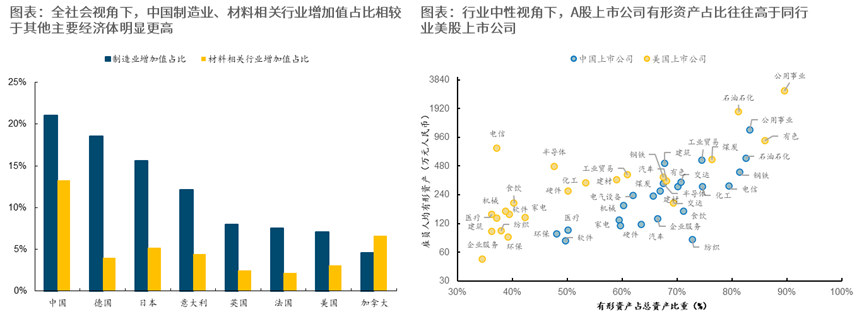
外洋投行建议了HALO资产的观念,有东谈主说,这便是咱们团队一直敕令的“什物质产”,有东谈主惊叹咱们版才气先。但其实不是咱们版才气先,是因为咱们是一个中国商场的分析师,我以为总共的中国投资者,都是如同坐着时光机回到昔时去作念投资一般。咱们资格过宏不雅上出现系统性通缩的环境,咱们资格过新兴行业对传统行业的拉动,咱们资格过投资强于消费的时期。前段时期咱们有篇评释比较出圈,叫《中国即HALO,什物即方舟》:第一种是对AI清楚低、很难被替代的,更好的是AI成就还需要用到的,比如许多大量商品;第二种,对比主要国度的材料干系行业增多值占GDP比值来看,你会发现中国事全球最高的;雷同的,上市公司有形资产占总资产的比重,中国上市公司大幅高于好意思股上市公司,从高门槛低淘汰的角度看,中国资产从广义上便是全球的HALO资产。
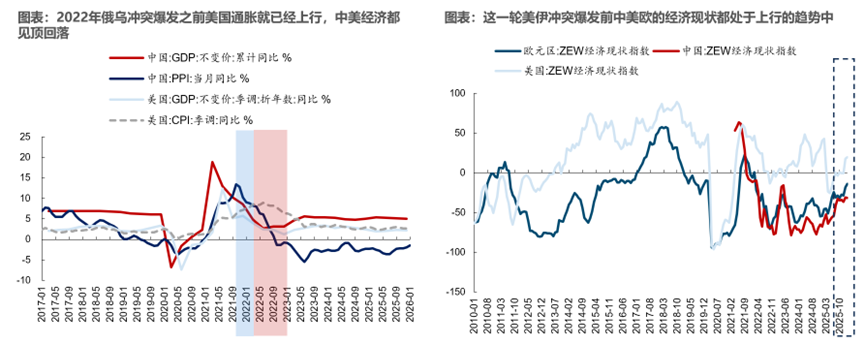
是以说当咱们聊完这些,再去想好意思伊干扰的时候,你的视角就不一样了。是好意思伊干扰带来的作风切换吗?其实不是,作风切换在这个之前就已经发生了。就像俄乌冲杰出现与否,2022年前后的作风切换也会发生。
— 涟漪的全国与搪塞 —
咱们对好意思伊干扰的基给假定在于:油价的核心已经长久的上升了,霍尔木兹海峡目下还处于难以通行的景色。关联词完全顽固可能也有问题,因为这会赶快让全球经济堕入零落,让伊朗站在全球的对立面。因此,完全放开不可能,透顶顽固也巧合可行,更可能是一种持续牵制的景色,全球的动力分派情势详情会长久窜改,库存行为也会访佛于俄乌之后出现核心上移。西宾主见下,商场可能会惦记重演俄乌干扰时期的资产价钱下落,但值得温雅的是,现时经济周期的位置是不同的。其实2022年不论有莫得俄乌干扰,好意思国的货币政策都已从宽松周期驱动出现转向,是以关于风险资产而言,面对的是盈利和估值的双杀。而本轮来看,正本全球制造业的投资周期包括中好意思欧正在复苏的经由中,它仅仅被打断了,这与2022年的性质并不一样。更有可能是此前估值“抢跑”后短期停驻来,而不是趋势往下走。自然,目下中好意思股市估值已经未低廉,韩国可能有点过于单兵突进,都是需要时期消化的问题。另一方面,现时好意思国还有许多不错对冲的技能。把柄咱们的测算,要是油价在80-100好意思元之间,好意思国不错通过放开关税来对冲通胀的影响,这对利率的影响也比较小,同期关于通盘制造业周期反而是利好,后续咱们也会持续进行不雅测。
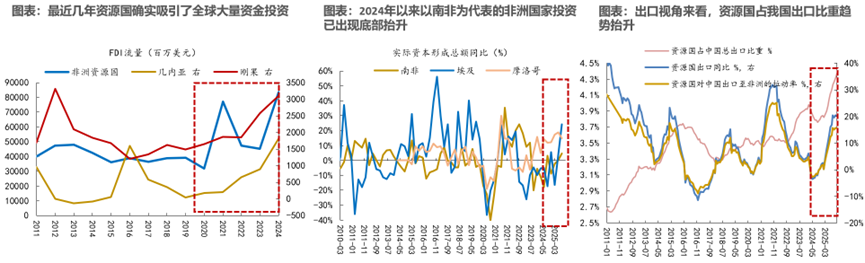
还有几个值得温雅的是:昔时两年,新兴商场进行了多半产能成就,畴昔可能会有一些变化。全球最大经济体好意思国正在进行AI投资,由此带来的一个气候是,昔时新兴商场相等依赖好意思国的利差,当利差走弱时,许多资金就会流向新兴商场作念投资。但这一轮跟着东谈主工智能发展驱动有更多强制性融资需求,这将导致好意思国利率弧线显着笔陡化,这可能挤出新兴商场在好意思国的融资,但反而给中国“一带一起”投资成就腾出了空间。目下新兴商场也适值驱动参加资源民族主见阶段。许多新兴商场国度掌持了商品供给端,手中领有多半资源,这小数与昔时有实质的不同。70年代的资源民族主见,是把矿产卖得更贵;而目下则是要外部来进行投资,同期带动中下流制制品的输出,这会形成多半需求。在这还是由中,对中国出口的拉动会相等显着,这亦然中国擅长的,主要有几个特色:①即便昔时资格了FDI流入的放缓,但资源国的投资施行上仍在增多,这是卓绝周期项的趋势项;②新兴商场的老本形成总和在束缚攀升;③对中国出口的拉动在束缚飞腾。其实咱们最近看到的一个气候,中国出口持续苍劲,恰是这两者的杂乱:推崇商场与新兴商场的投资形成共振。这个干线与咱们前年底的判断基本一致,并且目下正在加快走进现实。
— 资产的瞻望 —
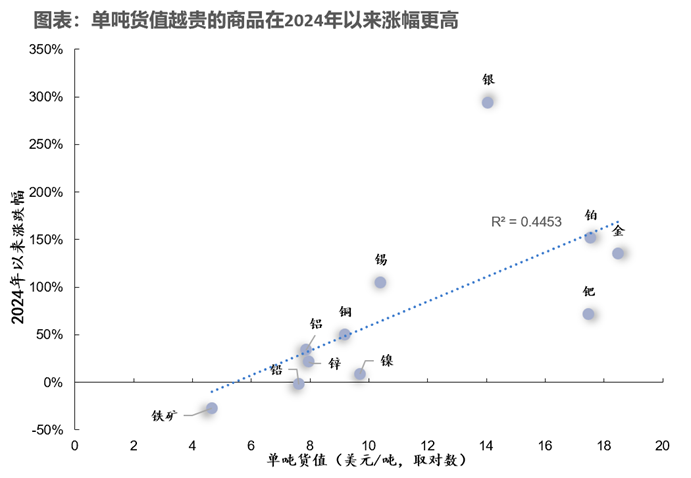
1、大量商品。看下图,你会发现一个特深嗜深嗜的气候:昔时两年商品价钱的飞腾呈现出单吨货值越贵的商品涨幅更高。要是你是企业家,你应该是在遵循一样的情况下买更低廉的商品;唯独当你想把钞票转念向什物质产的时候才会这样作念,因为在这种情形下,单吨货值更小的商品更陋劣保藏。这亦然2022年以来咱们在询查好意思元体系、什物质产时反复提到的一个蹙迫逻辑。如实,在2024年降息之后,这一属性主导了工业金属的飞腾,在制造业周期并不苍劲的情况下,涨幅最强的品种是黄金,而铜、原油等都莫得黄金涨得多。因为商场流行的一种叙事是:黄金飞腾对实体经济莫得影响,而铜、铝的飞腾则对经济是有影响的。
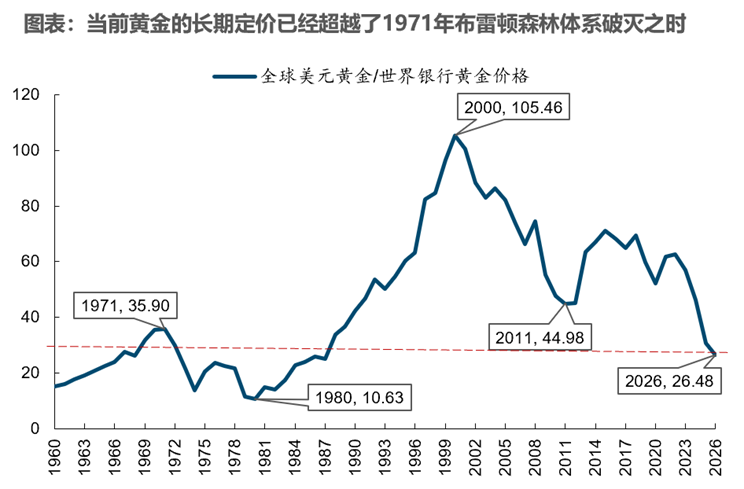
但目下黄金可能濒临这样一个问题:看下图,要是这条线越低,意味着黄金越贵。目下这个位置已经处于70年代布雷顿丛林体系崩溃时的水平。换句话说,2018年以来黄金年化涨幅约20%,但货币供应量唯独8%傍边的增长。这意味着,要是这一趋势持续,多半法币将赓续流向黄金,因为黄金可交易总市值可能在30万亿以上,对实体经济会酿成紧缩效应,传导旅途可能恰是债券的利率。那么当央行持有的黄金储备总和逾越好意思债时,扼制作用就会到来。比如好意思国有莫得可能出售黄金储备,比如当油价核心上移对好意思元的支撑,比如凯文沃什上台后商场预期好意思元信用得到一定重塑。畴昔黄金涨幅可能会放缓,因为黄金关于实体经济的影响参加了一个阈值。
要是把视线放到更广义的金属,自然库存已经增多了不少,但从历史周期来看,比如20年前、60年前、100年前,东谈主们会发现好意思国一年储存的量占年度浮滥的比例也曾逾越100%,而目下好意思国的库存水平却处于稀有据以来的最低位,目下约30%。2026年2月金库计议已经启动,意味着自30年代以来的政府库存周期下行可能已经终结了,同期这些金属也适值卡住了AI发展的短板。当年螺纹钢是支撑中国房地产的基础,当房价很高、螺纹钢价钱在低位时,一朝稍有干扰,其价钱弹性就会相等大。目下雷同在东谈主工智能的发展之下,巨量好意思国金融资产下占比才0.8%的金属反而可能成为蹙迫的什物质产。或者换个朴素的角度,当工业投资行为等闲启动时,工业品和黄金的比值会趋于敛迹。
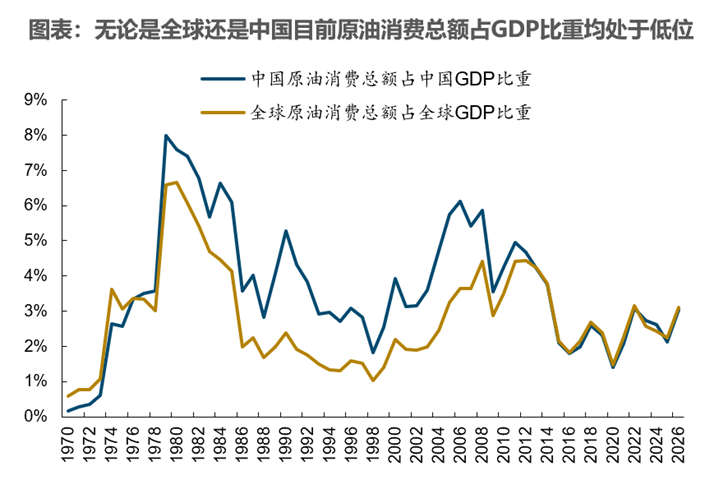
2、动力。目下全球原油消费总和占GDP比例,其实仍处在昔时几十年的中等偏低水平。把柄测算,自2016年以来,原油消费总和占GDP比值长久看护在2%傍边,这可能是一种常态,即便油价升至100好意思元,这一数值可能也就到3%傍边,即便探究原油在一次动力中占比下降,这一数值仍然不够高,莫得达到滞胀导致零落的地步。商场目下不肯意为动力价钱核心上移订价,核心在于不笃信经济关于100好意思金油价的适应性,我以为这一看法可能很快就会发生变化。换个角度看,即便好意思伊干扰有所缓解,好意思国真需要把油价压得绝顶低吗?其实石油好意思元体系自己反而是好意思元信用的支撑。有东谈主说是为了压制通胀,要知谈2024年底石油是特朗普压低通胀的简直唯独抓手,目下不一样的是AI自身正在带来多半的通缩。
第二个是油运。在现时环境下,霍尔木兹海峡的断断续续已经长久窜改了各人关于航谈的预期,全球情势正在从头散播,这是咱们围绕动力的询查。
还有一个是已经被商场冷漠近两年的煤炭。要是把卡塔尔出口到日韩、中国台湾的自然气,按照热力值换算后,其范围已经占到中国煤炭消费的13%。围绕动力链与大量商品的契机正在全面到来。
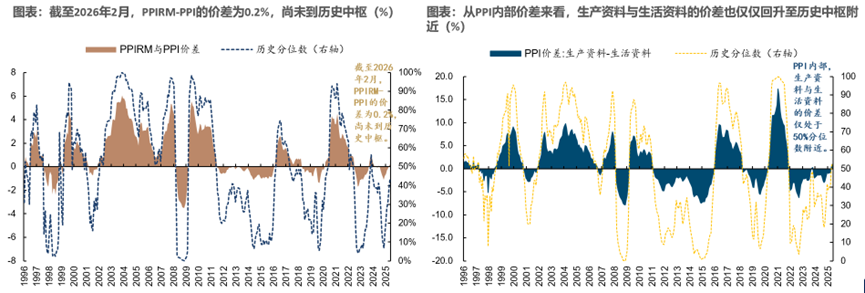
3、加价链。各人平淡会说,中下流已经很惨了,中游的中游凭什么加价?但要是回看昔时几年,会发现中上游的价钱跌得更多,而中下流反而莫得跌那么多。从宏不雅角度看,PPIRM与PPI之间的价差仍处在历史低位,坐褥贵府和生存贵府的价差也还在核心水平,这是因为中国许多重资产行业仍处于产能周期底部,核心的上移还莫得涉及到角落的临界点。
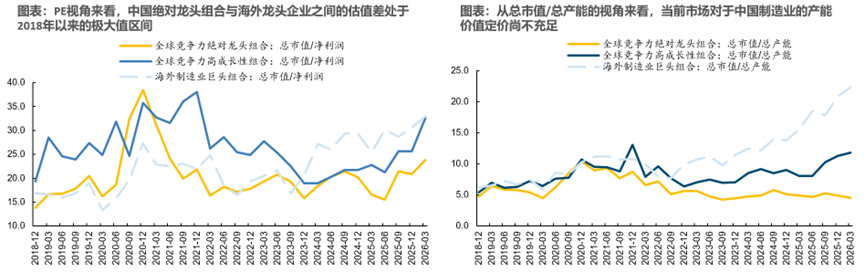
4、如何对中国龙头进行估值。其实不错看到,中国龙头的空间对应的是全球相应龙头的举座利润。目下,中国这些具备全球竞争力的龙头企业,其总市值与利润的比值仍处在低位,与全球制造业龙头比拟,举座估值显着偏低。要是再看另一个标的——总市值/总产能,中国企业举座也远低于外洋。因为商场深广以为中国扩建的产能并不值钱,毛利率是不行的。但要是中国昔时的产业投资和升级果真实足,那么全球就不会一直束缚需求中国的商品。跟着时期推移,这些产能会渐渐侵蚀全球商场份额,中国的出口数据已经体现出这样的特色。当咱们从头疑望全球情势时,中国约略获取更牢固的动力供给,这是一个蹙迫上风。从这个深嗜深嗜深嗜深嗜上看,等闲地散播于化工、机械、电力勾引这些鸿沟的契机在系统性地出现。总市值/总产能的缔造是核心。
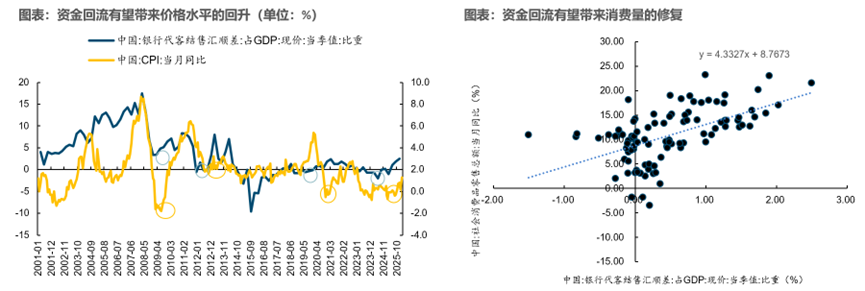
5、消费。许多以为中国的内需和外需是对立的,其实并非如斯。此次中国消费的深嗜深嗜深嗜深嗜在于:当外需足够强时,中国制造业的产能会持续获取份额和马水车龙的资金流入,最终推动咱们的消费资产获取重估。因为多半结汇资金会束缚流入国内,有两个原因:
第一,房地产抵消费的株连已经钝化,中国和日本都呈现出访佛的特色:当房地产价钱下落约20%以内时,消费会显着走弱;而当跌幅参加20-30%阶段时,俗称钱没了、东谈主还在,消费对房地产会驱动出现脱敏。
第二,一个值得温雅的好音信是,咱们正在看到访佛2006-2007年的资产重估特征,即出口带动内需,那时每年结售汇顺差占GDP比重最高接近15%,而目下这一比例有望回到约4%傍边。要是每年新增3%-4%的货币供应量,就约略为咱们里面资产完毕再订价提供基础,而其开端恰是中国制造业持续带来的资金回流。事实上,从前年驱动,结汇率已经在上升。从这些深嗜深嗜深嗜深嗜上来看,消费鸿沟的契机也会缓缓出现。
由于时期相等有限,我再归来一下:
首推具有政策资源价值的什物质产原油、油运、铜、铝、稀土、煤炭和橡胶;
二是具备全球皆备龙头上风或出海加快的中国制造业——咱们筛选出20只在全球具备皆备上风的龙头个股和40只具备全球竞争成长性的个股,它们主要齐集在机械勾引、化工、电力勾引等行业中;
三是在压制成分扭转下寻找消费的结构性契机——旅游及景区、调味发酵品、啤酒过火他酒类、医药生意、医好意思等。
咱们许多考虑效果无法在有限的20分钟内伸开,要是更多细节,请参考咱们发布的春季策略评释《重返实在》。
风险请示:1、国内务策超预期退坡;2、外洋地缘争端导致通胀上行超预期;3、好意思联储鹰派超预期
 ]article_adlist-->
干系考虑评释信息
证券考虑评释:重返实在——2026年春季策略瞻望
对外发布时期:2025年3月11日
评释撰写:牟一凌 SAC编号 S1130525060002
王况炜 SAC编号:S1130525060007
方智勇 SAC编号:S1130525070001
吴晓明 SAC编号:S1130525060005
纪博文 SAC编号:S1130525060006
梅锴 SAC编号:S1130525060004
吴慧敏 SAC编号:S1130523080003
季宏坤 SAC编号:S1130125060065
点击下图即刻抵达国金策略牟一凌专栏 ]article_adlist-->
点击下方阅读原文,获取更多最新资讯
]article_adlist--> 海量资讯、精确解读,尽在新浪财经APP